El peaje del CO₂ en frontera: cómo el CBAM está rediseñando el comercio global
Radiografía tras nueve meses de arancel al carbono en la UE.
Reordenación de las importaciones desde Asia, el choque judicial en la OMC y la pinza de costes que tensiona a la industria
El día que la aduana empezó a tasar el humo
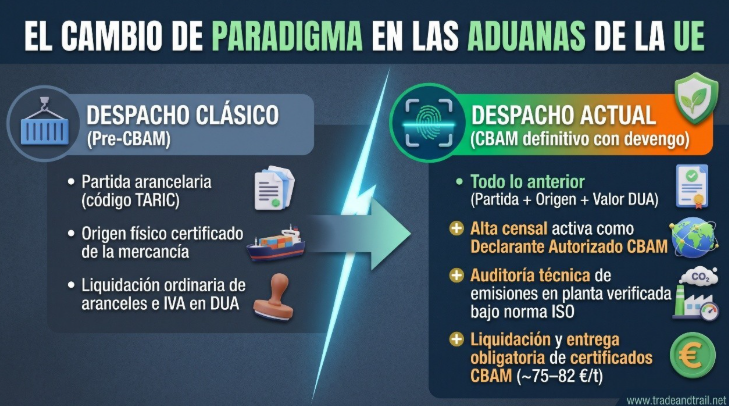
Hasta hace poco, importar mercancía a la UE era una disciplina predecible: clasificar la partida en el TARIC, justificar el origen del proveedor y liquidar aranceles e IVA en el DUA. Ese esquema saltó por los aires el pasado 1 de enero, cuando, tras más de dos años de ensayos transitorios, el Mecanismo de Ajuste en Frontera por Carbono (CBAM) activó su régimen financiero definitivo.
Nueve meses después, el balance en las aduanas comunitarias es histórico: la aduana ya no sólo fiscaliza el valor de la carga o su procedencia, sino también cuánto dióxido de carbono (CO₂) se emitió para fabricarla al otro lado del planeta. Con un precio de referencia que oscila entre 75 y 82 €/Tn CO₂ (indexado al mercado de derechos de emisión EU ETS), la huella ecológica ha dejado de ser un eslogan corporativo para convertirse en un sobrecoste aduanero real que afecta a la industria y, por extensión, a los consumidores europeos.
En este artículo repasamos por qué existe el CBAM, cómo se cobra en la práctica, a que sectores afecta, cómo ha reaccionado el mundo y qué puede hacer hoy un importador para proteger su margen.
1. Por qué existe el CBAM: la aduana climática
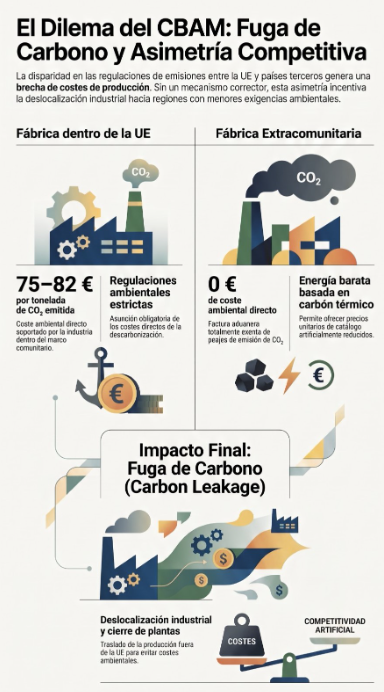
Para entender este “terremoto comercial” hay que retroceder al propio mercado comunitario. Desde 2005, la UE cuenta con el Régimen de Comercio de Derechos de Emisión (EU ETS), que obliga a las grandes instalaciones (acerías, refinerías, químicas, cementeras) a pagar por cada tonelada de CO₂ que emiten. Pero con el endurecimiento de la agenda climática (Pacto Verde Europeo y paquete Fit for 55), el precio del carbono pasó de valores testimoniales a situarse de forma estructural entre 65 y 85 €/t.
Esa disparidad colocó a la industria europea en desventaja: fundir metal en España, Alemania o Francia, Italia, Polonia o cualquier EEMM conllevaba costes ambientales directos, mientras que un productor exterior podía quemar carbón barato y descargar en puertos europeos a precios imbatibles. Para evitar la deslocalización de las fábricas (la temida “fuga de carbono o carbon leakage”), Bruselas aplicó durante casi dos décadas un escudo: entregó derechos de emisión gratuitos a sus empresas. Pero ese parche frenaba la descarbonización real: si contaminar era gratis, nadie tenía incentivo para invertir en hornos de arco eléctrico o en hidrógeno verde.
Así en 2023 y dentro del paquete del Pacto Verde Europeo, se aprobó el Mecanismo de Ajuste en Frontera por Carbono (CBAM).
El CBAM (Reglamento UE 2023/956) se diseñó para desarmar esa contradicción. Cubre seis sectores (acero y hierro, aluminio, cemento, fertilizantes, hidrógeno y electricidad) y persigue tres objetivos:
- Nivelar el coste en destino: una tonelada de acero o aluminio importada afronta en la frontera el mismo recargo por emisiones que si se hubiera fabricado en la UE.
- Retirar los subsidios locales sin desproteger a la industria: al cobrar la tasa al producto exterior, Bruselas puede retirar gradualmente las asignaciones gratuitas a sus fabricantes europeos (calendario escalonado de 2026 a 2034).
- Ejercer presión geopolítica: un desincentivo económico claro para que los grandes exportadores abandonen los combustibles fósiles si quieren seguir accediendo al mayor mercado consumidor del planeta.
2. Cómo se cobra: el fin del periodo de pruebas
De octubre de 2023 a diciembre de 2025, el CBAM fue un simple ejercicio contable: los importadores recopilaban datos y presentaban declaraciones trimestrales sin pagar un solo euro. Pero desde el 1 de enero de este año este mecanismo ya está en pleno funcionamiento. Así, en estos momentos el despacho de mercancía en aduana se rige por tres condiciones estrictas.
Declarante Autorizado CBAM. Presentar en aduana una mercancía incluida en el Reglamento sin esta autorización activa puede acarrear la retención cautelar del contenedor y el consiguiente cómputo de gastos portuarios por paralización (demurrage). No obstante, la reforma de simplificación que s eha llevado a cabo exime a los importadores que no superan las 50 Tn anuales de mercancía CBAM, salvo en hidrógeno y electricidad.
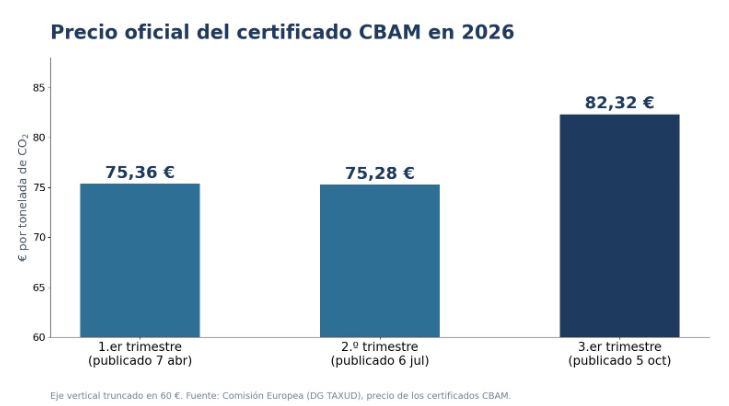
Liquidación a precio de mercado. El importador calcula las toneladas de CO₂ incorporadas a sus compras y, a partir de febrero de 2027, comprará certificados CBAM equivalentes; la primera declaración anual, que cubre las importaciones de 2026, vence el 30 de septiembre de 2027. Mientras tanto, la Comisión publica un precio por trimestre, calculado como media ponderada de las subastas del EU ETS: 75,36 €/t en el primer trimestre dé este año 75,28 €/t en el segundo trimestre de este año y 82,32 €/t en el tercero (desde 2027 será semanal). Además, el importe efectivo en 2026 es mucho menor que el coste bruto, porque se descuenta la asignación gratuita que aún conservan los productores europeos (el 97,5% este año); esa deducción se reduce cada año hasta desaparecer en 2034.
El castigo de los valores por defecto. Para declarar emisiones reales, el productor extranjero debe aportar datos de su instalación verificados por un verificador acreditado. Si no los remite, el importador debe recurrir a los valores por defecto de la Comisión, que son medias por país y producto, con un recargo del 10% en 2026 (20% en 2027 y 30% desde 2028) pensado para empujar a las empresas a medir sus emisiones reales.
3. Quién paga el peaje: radiografía sectorial
El cruce de datos de la DG TAXUD y de Eurostat Comext apunta a que debido a la entrada de vigor de este mecanismo se está produciendo una reordenación de las cadenas de valor.
El primer efecto que ya se ha visto en apenas estos primeros nueve meses es la aparición de un filtro a las importaciones: las compras de aluminio en bruto sin alear procedente de fundiciones térmicas de carbón de países como India habrían caído con fuerza, según estimaciones del sector que hablan de descensos interanuales superiores al 40%, mientras se han consolidado la presencia de suministradores limpios en países cercanos con matrices hidráulicas o de gas eficiente (nearshoring limpio).
El segundo efecto inmediato que se ha producido es el denominado: “dilema exportador”, que lo analizamos más adelante en la sección 4.
Ahora entremos en detalle en ver cómo está afectado esta medida a los principales sectores incluidos en ella.
Siderurgia y automoción: el dictamen de EUROFER
El acero es el núcleo duro del CBAM. Fabricar una tonelada de acero primario por el proceso convencional de alto horno (BF-BOF) libera entre 1,8 y 2,2 toneladas de CO₂ por el uso intensivo de carbón de coque. Con el carbono en el entorno de los 75–82 €/Tn, el coste bruto directo, antes de descontar la asignación gratuita, oscila entre 130 y 165 €/Tn de metal importado.
La patronal EUROFER cifra en un 20% la caída de las exportaciones de acero de la UE a terceros países en el primer semestre de 2026. Influyen también los aranceles estadounidenses del 50% (las ventas a EE. UU. han caído un tercio), pero la patronal subraya además que los productores europeos fabrican con sobrecostes de descarbonización y carecen de compensación al exportar.
En automoción, un turismo medio requiere, en orden de magnitud, unos 900 kg de acero entre chasis, refuerzos de seguridad y motor, de modo que el sobrecoste del metal importado presiona directamente los márgenes de los constructores en España, Alemania o Francia. Y como los vehículos terminados que llegan de Asia no pagan peaje, se crea un incentivo perverso: comprar piezas y motores ensamblados fuera de la UE para eludir el gravamen.
Aluminio y conservas: la advertencia de European Aluminium
El aluminio es el metal de la ligereza y de la transición energética, pero su electrólisis primaria consume ingentes cantidades de electricidad. Con redes basadas en carbón térmico (frecuentes en Asia), una tonelada genera entre 10 y 14 toneladas de CO₂, y el coste bruto del peaje supone entre 750 y 1.050 €/Tn
Esta situación llega hasta la propia despensa de casa: en las conservas de pescado, marisco y vegetales, el envase metálico (de aluminio) puede llegar a suponer en torno a un tercio del coste total de producción, así que el encarecimiento del aluminio primario resta competitividad a los envasadores europeos frente a conservas importadas listas para el lineal.
La European Aluminium Association advierte del riesgo de la existencia de un “downstream carbon leakage” (fuga de carbono aguas abajo). Es decir, si el CBAM no se amplía con rapidez a los semielaborados complejos y a los envases, latas, carpintería metálica y componentes estructurales perderán cuota frente a productos fabricados fuera que eluden el pago del carbono.
Cemento y clínker: el flanco mediterráneo
El cemento es probablemente el sector más expuesto a la ruta del Mediterráneo. Una parte muy importante de las emisiones del clínker, su componente básico, no viene del combustible de los hornos sino de la propia calcinación de la caliza, de modo que cambiar de energía no basta para eliminarlas. Y el suministro exterior se concentra en pocos orígenes: Turquía aportó alrededor de dos quintos de las importaciones comunitarias de cemento y clínker en 2024, según Cembureau, y en 2025 fue de nuevo el primer proveedor, con unos 4,8 millones de Tn, por delante de Ucrania (1,6), Egipto (1,3) y Argelia (1,2), según datos de Global Trade Tracker.
Lo que más pesa es si el productor puede acreditar sus emisiones reales.
Para el cemento gris portland importado en 2026, se calcula un coste de unos 15 €/t si el proveedor verifica 0,82 t de CO₂ por tonelada, y de unos 68-69 €/t con los valores por defecto de Egipto (1,419 t), Argelia (1,430 t) o Ucrania (1,518 t), con el EU ETS en torno a 88,70 € en el momento del cálculo.
Esa segunda cifra supera el precio FOB del cemento turco o egipcio (mediados-altos 50 $/Tn), de modo que desaparece la ventaja de precio que durante años favoreció a los proveedores de Turquía y del norte de África. Turquía, además, no tiene valor por defecto nacional, lo que añade incertidumbre a su principal mercado de exportación.
El resultado es una reordenación de flujos: más peso para fábricas que verifican sus emisiones o que trabajan con gas, frente a las que dependen de coque de petróleo y carbón (como las egipcias). Para la obra pública y la edificación, que compran cemento a granel y con márgenes ajustados, el riesgo es un reajuste de costes en licitaciones cuando el CBAM se traduzca en pagos efectivos a partir de 2027.
Fertilizantes y agricultura: la posición de Fertilizers Europe
Los abonos nitrogenados (urea, amoníaco anhidro, nitrato amónico) se sintetizan por el método Haber-Bosch, que exige un consumo intensivo de gas natural.Un contenedor importado desde el norte de África u Oriente Medio asume un sobrecoste de 45 a 70 €/Tn al desembarcar en un puerto comunitario.
De hecho, la Fertilizers Europe Association alerta de la pérdida de capacidad productiva autóctona y de la volatilidad del suministro exterior. Con márgenes tan estrechos, distribuidoras y cooperativas trasladan íntegro el recargo al agricultor en la factura del abono, lo que alimenta la presión inflacionaria sobre los costes de producción de alimentos básicos.
Tabla 1: Mapa del impacto del CBAM por sectores tras nueve meses
| Sector | Materia Prima Gravada | Sobfrecoste bruto directo | Industrias afectadas | Consecuencia en el mercado |
|---|---|---|---|---|
|
Siderurgia |
Bobinas, alambrón, barras y perfiles |
+130 a +165 €/t |
Automoción, construcción, obra civil, maquinaria pesada y bienes de equipo |
Caída 20% en exportaciones de la UE. Posible renegociación contratos en automoción |
|
Aluminio |
Lingote primario y perfiles extruidos |
+750 a +1.050 €/t |
Aeronáutica, conservas, carpintería metálica y material técnico |
Retroceso de compras de metal asiático con carbón; latas y materia técnico potencialmente más caros |
|
Cemento |
Clínker y cemento gris portland |
+15 a +70 €/t |
Promoción residencial, obra pública y prefabricados de hormigón |
Pérdida ventaja de precio de orígenes mediterráneos; reajuste de costes en licitaciones de obra |
|
Fertilizantes |
Urea, amoníaco anhidro y nitrato amónico |
+45 a +70 €/t |
Agricultura e industria alimentaria |
Traslado íntegro al agricultor y mayores costes de siembra |
4. La trampa del downstream: protección en la base y pinza en la manufactura
Tras nueve meses de régimen definitivo, la radiografía interna de la UE revela un escenario de dos velocidades,
Lo que para los grandes productores básicos es un dique de contención necesario, para las industrias transformadoras (downstream): piezas estampadas, componentes de automoción, bienes de equipo, utillaje técnico; se ha convertido en una pinza de costes que compromete su competitividad global.
El productor primario: un respiro con fecha de caducidad
Para los fabricantes europeos de acero bruto, clínker o lingotes de aluminio primario, el CBAM actúa como nivelador del mercado interior: al gravar el metal extracomunitario de plantas sustentadas en carbón térmico, encarece la oferta foránea y la acerca a la estructura de costes de las factorías europeas. Pero el colchón tiene un límite temporal estricto:
- Fin gradual de los derechos gratuitos: hasta 2034, la Comisión retira de forma escalonada las asignaciones gratuitas (con un recorte inicial del 2,5% que se acelerará hacia 2030).
- Reconversión obligada: para no quedar fuera de mercado a medida que desaparecen los permisos, la industria pesada debe acometer inversiones intensivas en hornos de arco eléctrico y plantas de reducción directa con hidrógeno verde.
La fuga de valor añadido
El nudo gordiano está en el eslabón intermedio. Al gravar solo seis sectores de materias primas y un catálogo acotado de semielaborados, el diseño actual crea una asimetría: comprar chapa de acero bruta en Asia paga peaje CBAM, pero importar un bastidor prensado o un engranaje terminado no lo paga. Por tanto, actualmente para una empresa europea resulta más rentable importar el subconjunto ya montado que estamparlo en Europa con acero local.
Esta brecha legal castiga a tres sectores clave:
- Automoción y componentes: los estampadores de chasis, brazos de suspensión y piezas estructurales en España, Alemania, Francia o Italia asumen una materia prima más cara en aduana (las estimaciones sectoriales la sitúan entre un 12% y un 26%, según producto y origen). Si un constructor importa el conjunto ensamblado desde Turquía o Asia, esquiva la tasa y debilita el empleo manufacturero comunitario.
- Maquinaria y bienes de equipo: los fabricantes de prensas, compresores o estructuras para energía eólica ven encarecidos sus insumos de forja pesada y pierden margen en licitaciones internacionales frente a rivales que producen con acero a coste estándar.
- Manufacturas técnicas de precisión: los talleres de tubos calibrados de aluminio o de moldes de inyección para componentes industriales y deportivos ven cómo sus clientes se sienten tentados de importar la pieza acabada desde fábricas ajenas al CBAM.
Exportar sin devolución
Otro de los problemas que se están viendo y que actualmente constituye la principal demanda del tejido exportador europeo es la inexistencia de un mecanismo de ajuste a la exportación (export rebates).
En el mercado único, el CBAM resguarda a la fábrica comunitaria de la competencia desleal. Pero cuando esa misma empresa vende en América Latina, Estados Unidos, el Sudeste Asiático o el Golfo Pérsico, el escenario se invierte: ha asumido el coste del EU ETS y la retirada de derechos gratuitos, la aduana no le restituye ni desgrava el carbono al salir la carga, y en destino compite contra fabricantes locales que producen sin peajes ambientales.
Esa es una de las raíces del 20% de caída de las exportaciones siderúrgicas que ya hemos visto, junto con los aranceles de EE. UU.: el mecanismo protege la demanda interna, pero expone a la industria en los mercados globales.
5. Choque en Ginebra: la batalla formal en la OMC
La aduana del carbono ha desatado una tormenta diplomática en la sede de la Organización Mundial del Comercio (OMC). El 25 de septiembre de 2026, el Órgano de Solución de Diferencias (DSB) acordó establecer un panel contra la UE a petición de la Federación Rusa, que inició la disputa en mayo de 2025 y cuestiona también un supuesto subsidio a la exportación dentro del EU ETS. Un total de 18 miembros, entre ellos India, China, Brasil, Reino Unido, Estados Unidos y Canadá, han reservado derechos como terceras partes.
La defensa de Bruselas. La UE ampara el CBAM en las excepciones ambientales del Artículo XX del GATT (protección del medio ambiente), sosteniendo que no hay discriminación geográfica, ya que se grava el CO₂, y no el origen de la mercancía; presentándolo como un estímulo para construir un “club climático”
Los reproches de los exportadores. Mientras que los países afectados articulan dos objeciones de fondo:
- Trato nacional (Art. III GATT) y nación más favorecida (Art. I): el GATT prohíbe dar un trato menos favorable al producto foráneo. El Sur Global denuncia que la UE exige a los exportadores pagar el 100% de la factura del carbono desde el primer día, mientras mantiene derechos gratuitos provisionales a sus industrias locales hasta 2034.
- Responsabilidades comunes pero diferenciadas: economías emergentes como India o Sudáfrica recuerdan que Europa impulsó su desarrollo quemando combustibles fósiles durante dos siglos. Exigirles un recargo idéntico cuando su red eléctrica depende del carbón frena su crecimiento y vulnera los acuerdos climáticos de la ONU.
El riesgo de represalias. Con el Órgano de Apelación de la OMC bloqueado e inoperativo por la falta de nombramiento de jueces, se abre la puerta a que los países afectados impongan aranceles compensatorios unilaterales sobre bienes agroalimentarios (vino, aceite, queso) o maquinaria europea.
Tabla 2: El tablero de conflicto en la OMC y la reacción de los exportadores
| País / bloque | Acción diplomática en la OMC | Motivo de disconformidad | Estrategia comercial | Destino alternativo |
|---|---|---|---|---|
|
Rusia |
Promotora formal del panel contra la UE |
Vulneración de la no discriminación arancelaria internacional |
Vende con descuento materias primas pesadas a países no alineados |
BRICS+, Turquía y Asia Central |
|
India |
Parte interesada en el panel contra la UE |
Quiebra del trato nacional y de la equidad climática histórica |
Diseña un impuesto interno al carbono para retener la recaudación |
Sudeste Asiático, Oriente Medio y mercado doméstico |
|
China |
Denuncia de proteccionismo verde encubierto ante comités comerciales |
Barreras incompatibles con el GATT |
Segrega el metal: aluminio hidroeléctrico para la UE, fósil para terceros |
Mercado doméstico, África y socios de la Franja y la Ruta |
|
Sudáfrica |
Alerta del impacto sobre su red eléctrica pública |
Su industria no puede costear la transición sin apoyo exterior |
Reclama a la UE fondos de compensación tecnológica y de transición verde |
Corredores intrafricanos (AfCFTA) |
|
Brasil/Mercosur |
Exige trato simétrico para productos agroindustriales y biocombustibles |
Asimetría temporal en las exigencias ambientales |
Potencia el acero con carbón vegetal |
— |
6. El efecto contagio: Reino Unido, Canadá y Australia
La puesta en marcha del CBAM ha forzado al resto de economías occidentales a diseñar sus propios ajustes en frontera para evitar convertirse en receptoras del metal contaminante que descarta la aduana comunitaria (trade diversion).
Sí, en estos momentos hay 3 países que están siguiebdo los pasos y el modelo de la UE aunque con algunas diferencias:
- Reino Unido (entrada en vigor el 1 de enero de 2027): el Reino Unido ha aprobado la ley primaria de su UK CBAM (Finance Act 2026) y ultima la legislación secundaria; cubrirá hierro, acero, aluminio, cemento, fertilizantes e hidrógeno. A diferencia del modelo de certificados de la UE, Londres lo gestionará como un impuesto directo recaudado y permitirá desgravar los costes de carbono abonados en origen (como el ETS europeo) para evitar la doble imposición.
- Canadá (en fase de estudio): Ottawa explora un Border Carbon Adjustment que tendría que preservar la fluidez de las cadenas integradas con Estados Unidos bajo el T-MEC y mitigar el impacto arancelario cruzado en acero y automoción, y que le permitiría aprovechar su aluminio hidroeléctrico limpio frente al metal asiático.
- Australia (revisión técnica culminada): tras su Carbon Leakage Review, el gobierno estudia introducir un gravamen espejo de su Safeguard Mechanism, empezando por el cemento y el clínker para extenderlo después al acero y al amoníaco. Por ahora es una propuesta en consulta, sin ley en el Parlamento.
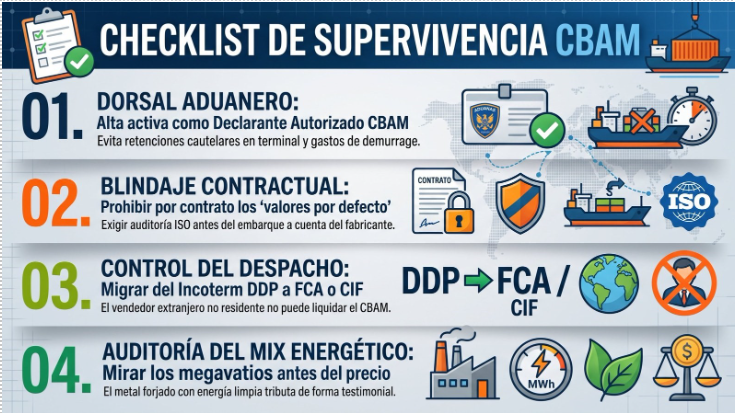
7. Cuatro decisiones para blindar tu margen comercial
La experiencia de estos nueve meses aconseja desterrar la improvisación aduanera. Si tu empresa adquiere o transforma insumos afectados por el CBAM, estas cuatro decisiones son innegociables:
- Formaliza ya tu condición de Declarante Autorizado (tu dorsal aduanero). No delegues la responsabilidad en el transitario sin verificar que opera bajo representación indirecta expresa; la autorización debe estar validada antes de que el buque atraque en puerto.
- Prohíbe por contrato los «valores por defecto». Condiciona el pago de las partidas a la entrega puntual de la auditoría de emisiones en planta, verificada por un organismo acreditado y a cargo del fabricante. Sin ella, el importador debe usar las tablas genéricas de la Comisión, con un recargo que sube del 10% al 30% hasta 2028.
- Revisa tus Incoterms. El vendedor extracomunitario no puede actuar como declarante CBAM en la UE porque carece de personalidad jurídica en el territorio comunitario. Abandona el DDP clásico y migra a condiciones FCA o CIF para que el importador mantenga el control directo del despacho y de la liquidación de certificados.
- Audita el mix eléctrico antes que el catálogo. El precio FOB unitario más bajo ya no asegura la operación más rentable: comprar perfiles o piezas en fábricas con suministro renovable demostrado reduce el peaje a niveles testimoniales y convierte la descarbonización en una ventaja de margen neto.
Conclusión
La aduana europea se ha convertido en un filtro ambiental vinculante donde la huella ecológica de cada fábrica tiene un precio exacto y liquidable.
Para importadores, operadores logísticos y marcas técnicas, la improvisación se traduce en márgenes recortados y contenedores bloqueados.
Quienes incorporen la trazabilidad ambiental a sus contratos, ajusten sus Incoterms y apuesten por socios energéticamente eficientes convertirán un peaje regulatorio complejo en una ventaja competitiva sólida para liderar su mercado.
Y recuerda, que como siempre decimos en TRADE&TRAIL….
HAY VIDA MÁS ALLÁ DE TURQUÍA!!